O presidente da República assinou a Medida Provisória 1.399/2026, que estabelece as alíquotas e normas complementares do Imposto Seletivo (IS) para o ano-calendário de 2027. A medida foi publicada em edição extra do Diário Oficial da União (DOU) desta quarta-feira (4).
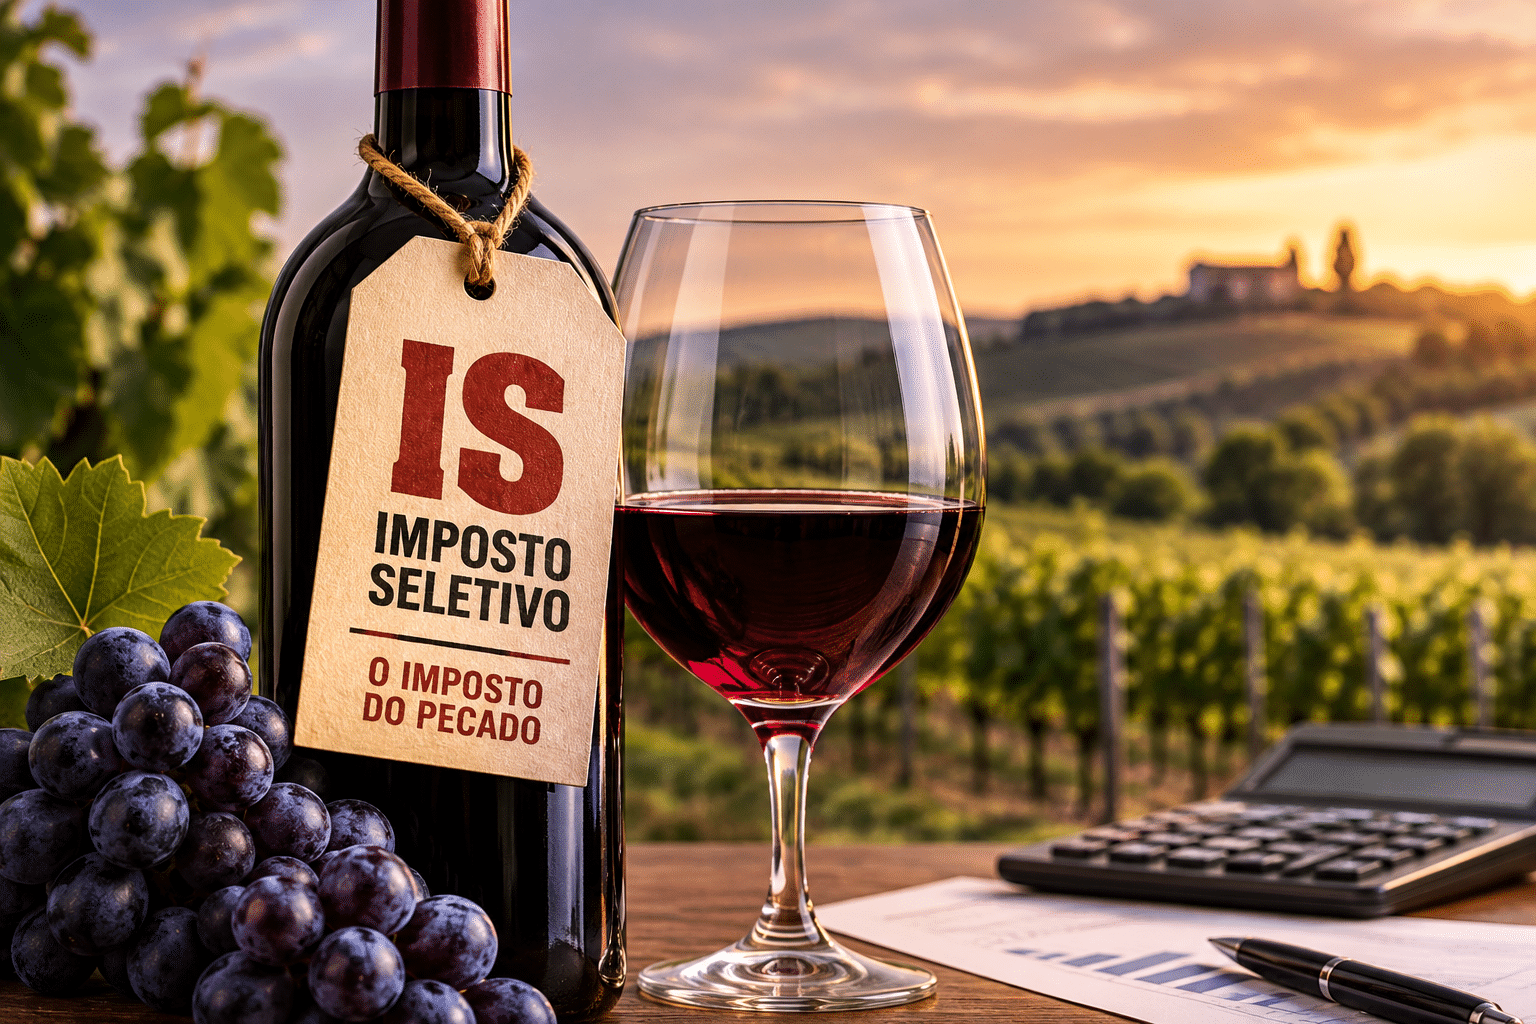
Previsto na Reforma Tributária, instituída pela Emenda Constitucional nº 132, de 2023, o IS incide sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A medida provisória define as regras para a aplicação do novo tributo durante sua fase inicial de implementação, com o objetivo de assegurar a continuidade da tributação seletiva na transição do atual modelo tributário para o novo sistema.
Implementação gradual
De acordo com a nota publicada no portal gov.br, o regime estabelecido pela medida provisória terá caráter temporário e vigorará entre 2 de fevereiro até 31 de dezembro de 2027. Nesse período, as alíquotas do Imposto Seletivo aplicáveis a veículos, aeronaves, embarcações, produtos fumígenos, bebidas alcoólicas e bebidas açucaradas corresponderão às atuais alíquotas do IPI, que será extinto após vigorar o novo IS.
Regras permanentes a partir de 2028
O regime de implementação gradual permitirá que o novo tributo entre em vigor enquanto o governo prepara a disciplina definitiva das alíquotas. Até 31 de maio de 2027, o Poder Executivo encaminhará ao Congresso Nacional projeto de lei com a definição das alíquotas do Imposto Seletivo aplicáveis a partir de 1º de janeiro de 2028.
Cronograma de Implantação do IS
2 de fevereiro de 2027: início dos efeitos das alíquotas estabelecidas pela MP.
2027: regime inicial e transitório.
31 de maio de 2027: prazo previsto para o Executivo encaminhar ao Congresso um projeto de lei com as alíquotas definitivas.
1º de janeiro de 2028: previsão de início do regime estabelecido pela futura lei.
Portanto, os 8% para o vinho não devem ser considerados uma alíquota definitiva para os anos seguintes.
Cálculo do IS para vinhos
A Lei Complementar nº 214, de 16 de janeiro de 2025, estabelece uma tributação composta por dois elementos: uma parte será Ad valorem, ou seja, um percentual sobre o valor do produto e, outra parte será Ad rem, um valor específico calculado considerando o teor alcoólico multiplicado pelo volume da bebida. Isso significa que o imposto poderá variar tanto conforme o preço do vinho quanto pela quantidade de álcool contida em cada garrafa. Em 2027, porém, essa segunda parcela não será cobrada.
Preservação da arrecadação
Ainda, de acordo com a manifestação oficial, está assegurada a equivalência tributária entre bens nacionais e importados. Em relação ao impacto fiscal, eventual aumento da arrecadação estimada do Imposto Seletivo será compensado por redução equivalente da alíquota de referência e da arrecadação estimada da Contribuição sobre Bens e Serviços (CBS), e vice-versa. Dessa forma, fica preservado o nível global de arrecadação previsto no desenho da Reforma Tributária.
Pequenos produtores de vinho podem ter redução do IS
De acordo com uma das disposições mais importantes da nova MP, pode haver redução do IS para vinícolas cujo fornecimento anual de álcool não ultrapasse 250 mil litros. As reduções serão escalonadas, pelo total de volume de álcool produzido. O cálculo leva em conta a produção total e o porcentual alcoólico. Quem o cálculo de álcool puro chegar até 50 mil litros, terá redução de 40% na alíquota do IS, pagando 4,8%. Acima de 50 mil litros de álcool até 125 mil, a alíquota será de 6,4%, com redução de 20%. E até 250 mil litros a redução é de 10%, resultado em uma alíquota de 7,2% de IS.
Implicações da medida
O empresário Júlio Fante afirmou que a alíquota esperada pelo setor para os vinhos era de 6,5%. Para ele, o governo está se aproveitando da situação e cobrando mais do que deve. No caso da Contribuição sobre Bens e Serviços (CBS) havia uma definição de que esta seria a soma das alíquotas de PIS e COFINS. Entretanto, o Imposto sobre Produtos Industrializados (IPI) também foi acrescido a este cálculo, que deve chegar a 11,3% em janeiro. Por outro lado, alerta Fante, as alíquotas de ICMS para vinho, serão mantidas por dois anos, onerando ainda mais a produção.
— Tem Estado cobrando 33% de ICMS, situação que se agrava com a cobrança através da Substituição Tributária (ST) — sentencia Fante.
No Rio Grande do Sul o ICMS para vinhos é de 17% e nos principais estados consumidores da região Sudeste o ICMS é de 25% acrescido de 2% do chamado imposto de combate à pobreza.
O empresário que já foi presidente da Agavi, do Sindivinho e do Ibravin afirma que as previsões são negativas, devido aos juros altos, baixo poder aquisitivo, aumento real de impostos e, somado a estes fatores conjunturais, altos estoques e previsão de uma safra cheia
— A situação é complicada, pois estamos vendo uma ânsia em arrecadar versus uma baixa predisposição para reduzir despesas — finaliza Júlio Fante.